Uma prestação de contas mal apresentada pode transformar uma reunião de 40 minutos em semanas de questionamentos, atrito entre moradores e pressão sobre a administradora. A assembleia para aprovação de contas do condomínio não é apenas uma obrigação anual: é um teste de transparência, organização operacional e confiança na gestão. Quando esse processo falha, a percepção de valor do serviço cai. Quando funciona, a relação com o cliente ganha previsibilidade.
O que está em jogo na aprovação das contas
O Código Civil determina que o síndico deve prestar contas à assembleia, anualmente e quando exigidas. Também prevê a realização de assembleia ordinária anual para aprovar as contas, votar o orçamento das despesas e, quando aplicável, eleger o síndico e o conselho.
Na prática, a aprovação confirma que os condôminos tiveram acesso às informações necessárias e deliberaram sobre a gestão financeira daquele período. Isso abrange receitas, despesas, inadimplência, saldo em caixa, aplicações, contratos, fundo de reserva, obras e movimentações extraordinárias.
Não se trata de uma auditoria técnica completa conduzida pelos moradores. É uma deliberação coletiva baseada nos documentos, nos esclarecimentos do síndico, no parecer do conselho fiscal quando houver e nas regras da convenção. Ainda assim, uma aprovação genérica, sem documentação consistente, deixa espaço para contestação e desgasta a operação.
Também há uma diferença relevante entre contas aprovadas e ausência de responsabilidade. A deliberação da assembleia tem peso, mas não valida fraude, erro material ou informação omitida. Por isso, a melhor proteção não é acelerar a votação: é construir uma trilha clara de informação.
Assembleia para aprovação de contas do condomínio: o que preparar
A pauta precisa ser objetiva. “Prestação de contas do período” é melhor do que uma descrição vaga, porque delimita o objeto da decisão. A convocação deve seguir os prazos e os meios previstos na convenção condominial, além de informar data, horário, formato e itens que serão deliberados.
Antes da reunião, os materiais precisam estar disponíveis em tempo suficiente para leitura. Enviar uma pilha de arquivos poucas horas antes da assembleia não gera transparência. Gera insegurança. O ideal é organizar a prestação em uma narrativa financeira simples: quanto entrou, quanto saiu, por que saiu e qual é a situação patrimonial do condomínio.
Um conjunto bem estruturado normalmente reúne balancetes mensais, demonstrativo consolidado do período, extratos bancários, comprovantes e conciliações, posição de inadimplência, relação de contratos relevantes, notas sobre despesas fora do padrão e parecer do conselho, se existente. Para gastos de obras ou projetos especiais, vale separar os documentos em uma seção própria. Misturar despesa ordinária com gasto extraordinário é uma fonte frequente de ruído.
A administradora deve trabalhar com uma versão fechada e identificada da documentação. Se houver correção posterior, ela precisa ser registrada, explicada e disponibilizada. Esse cuidado evita que moradores comparem arquivos diferentes e questionem qual foi a base efetivamente submetida à votação.
O parecer do conselho ajuda, mas não substitui a assembleia
Quando o condomínio possui conselho fiscal ou consultivo com atribuição de análise financeira, o parecer é um elemento importante de governança. Ele sinaliza que houve uma revisão prévia e destaca eventuais ressalvas. Mas o conselho não substitui a decisão dos condôminos reunidos em assembleia.
Uma recomendação de aprovação com ressalvas merece atenção. A gestão deve apresentar quais são as ressalvas, se têm impacto financeiro e qual plano foi adotado para corrigi-las. Esconder o ponto sensível costuma custar mais do que enfrentá-lo com dados e prazo de resolução.
Como conduzir a reunião sem perder o controle da pauta
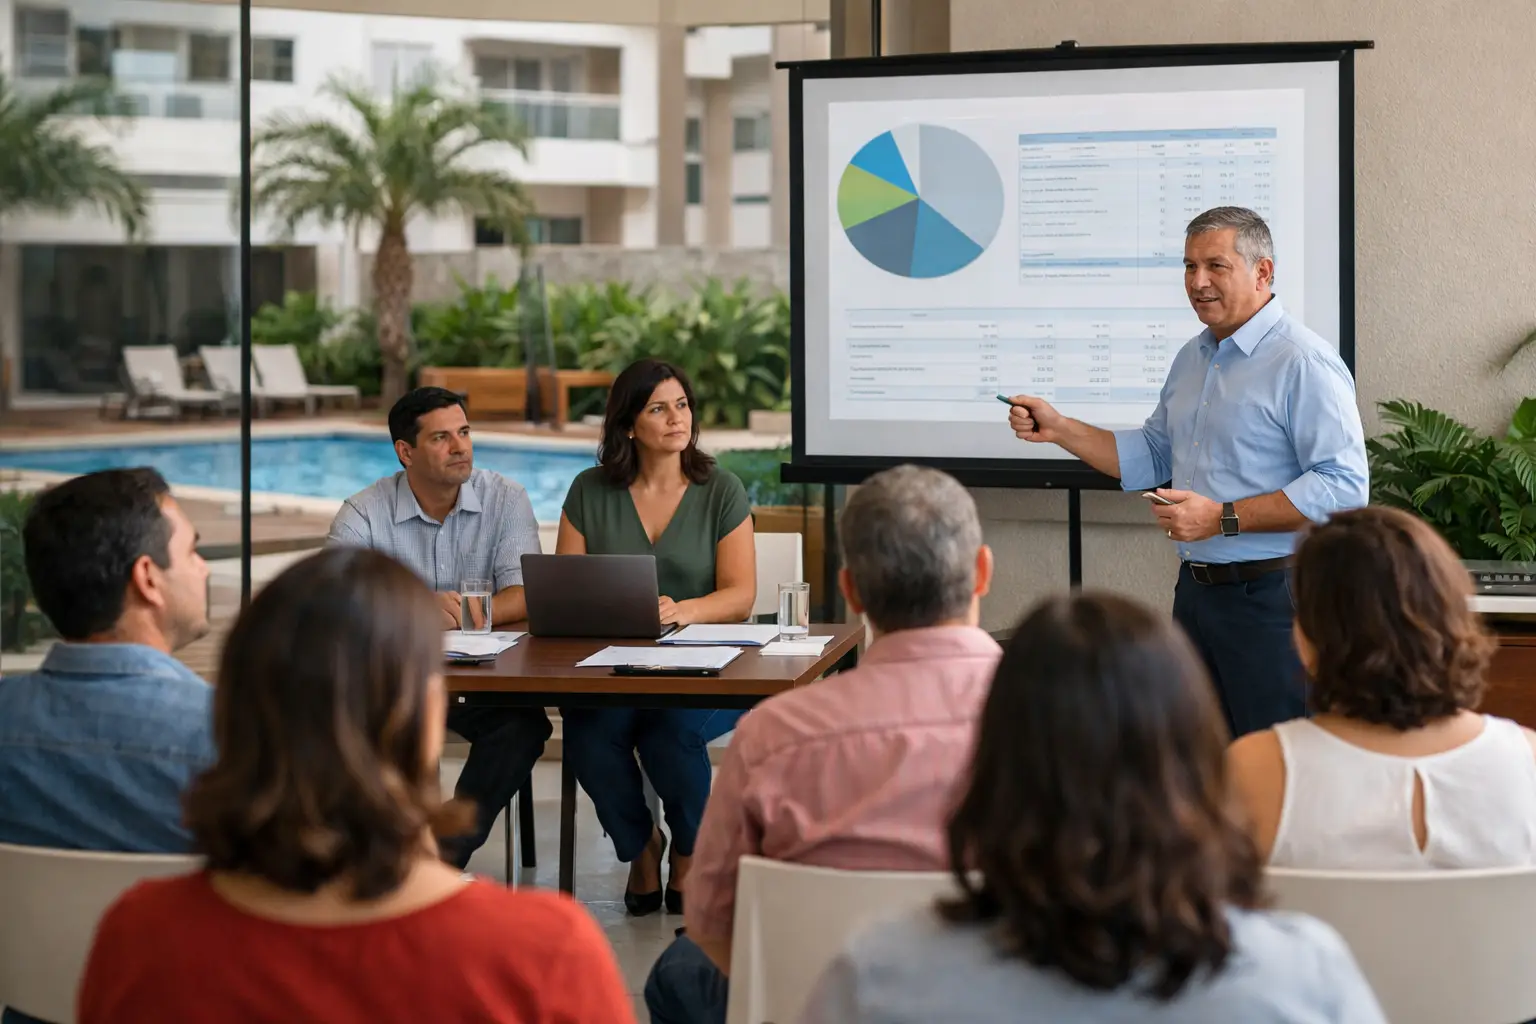
A assembleia começa antes da abertura formal. Perguntas previsíveis devem ser antecipadas em uma apresentação curta, com comparativos entre orçamento e realizado, evolução das principais rubricas e explicação para desvios relevantes. O foco não é impressionar com planilhas. É reduzir ambiguidade.
Durante a reunião, o presidente da mesa deve separar apresentação, esclarecimentos e votação. Essa sequência impede que a discussão vire uma conversa paralela sem encaminhamento. Perguntas sobre um lançamento específico devem receber resposta objetiva, com indicação do documento correspondente. Se não for possível responder na hora, o fato deve constar em ata, junto com o compromisso de envio da informação.
A ordem de votação importa. Primeiro, esclareça o período analisado e as contas submetidas. Depois, registre eventuais ressalvas ou propostas de ajuste. Só então colha os votos. A ata deve refletir a decisão de forma precisa: contas aprovadas, aprovadas com ressalvas ou rejeitadas, além do resultado da votação e dos encaminhamentos definidos.
O quórum aplicável pode variar conforme a convenção e a natureza da matéria. Na ausência de regra específica, decisões ordinárias costumam seguir a regra geral de maioria dos votos dos presentes, salvo exigência legal ou convencional diferente. Não trate esse ponto como detalhe. Antes da convocação, a administradora precisa validar a convenção, o regimento interno e a situação de adimplência dos participantes com direito a voto.
Há ainda situações de potencial conflito de interesses. Se a deliberação envolver atos diretamente relacionados a uma pessoa que participa da assembleia, a condução prudente exige transparência e avaliação jurídica quando necessário. Regras internas bem definidas reduzem o risco de uma decisão questionada depois.
Erros que elevam o risco de contestação
O primeiro erro é convocar a assembleia com uma pauta vaga ou fora do prazo previsto. O segundo é disponibilizar informações incompletas, sem conciliação entre balancete, extratos e comprovantes. O terceiro é fazer uma apresentação excessivamente técnica, que ninguém consegue acompanhar, e interpretar o silêncio como concordância.
Outro problema comum é registrar uma ata superficial. “Contas aprovadas” não basta quando houve ressalvas, perguntas pendentes ou divergência relevante. A ata precisa documentar o que foi deliberado, em que condições e quais providências ficaram sob responsabilidade do síndico ou da administradora.
Para identificar oportunidades de melhoria na operação e na comunicação, conheça o diagnóstico para administradoras e condomínios.